Veröffentlicht am 05. November 2026: Der weltweite DRAM-Umsatz stieg im dritten Quartal 2026 gegenüber dem Vorjahresquartal um 369 %. Treiber waren die hohe Nachfrage nach Speicher für KI-Beschleuniger und Rechenzentren. Der durchschnittliche Verkaufspreis belief sich laut dem Global Memory Tracker Q3 2026 von Counterpoint Research auf 1,9 US-Dollar je Gigabit (also 1/8 eines Gigabytes).
Marktanteile und Produktverschiebungen
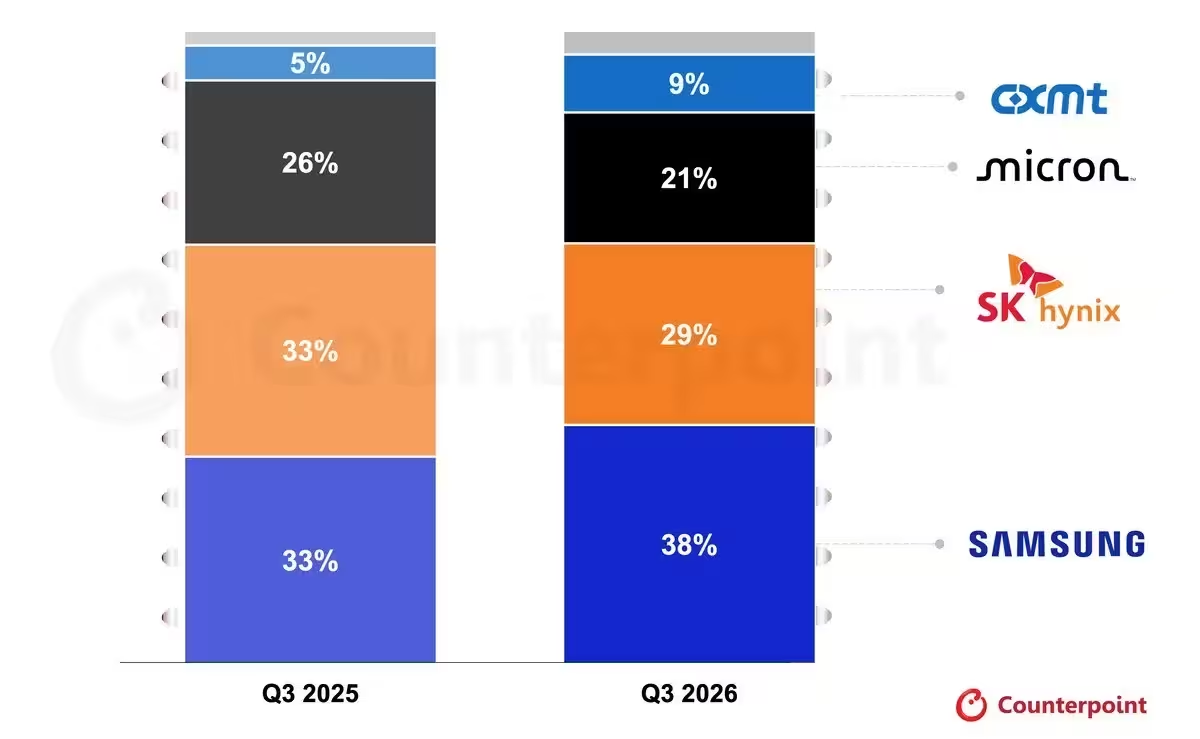
Südkorea erwies sich als größter regionaler Profiteur. Samsung hielt einen Marktanteil von 38 %, SK hynix kam auf 29 % und der US-Hersteller Micron auf 21 %. Chinas CXMT erreichte 9 % des Marktes. Counterpoint zufolge konnte SK hynix seinen Umsatz gegenüber dem Vorquartal um mehr als 40 % steigern, Samsung steht insgesamt jedoch aktuell besser da. CXMT erhöhte seinen Umsatz im Vergleich zum dritten Quartal des Vorjahres, verlor gegenüber Q2 2026 allerdings einen Prozentpunkt Marktanteil.
Counterpoint verweist zudem auf einen Technologiewechsel, der die Marktpositionen beeinflusst. SK hynix dominierte zunächst die Umsätze mit HBM3E, doch die Nachfrage verschiebt sich in Richtung HBM4, wo Samsung derzeit die Führung innehat. CXMT plant, im nächsten Jahr mit der Massenproduktion von HBM3E zu beginnen, und liegt in diesem Segment damit hinter den Marktführern zurück.
Speichertypen, Nachfrage und Preise
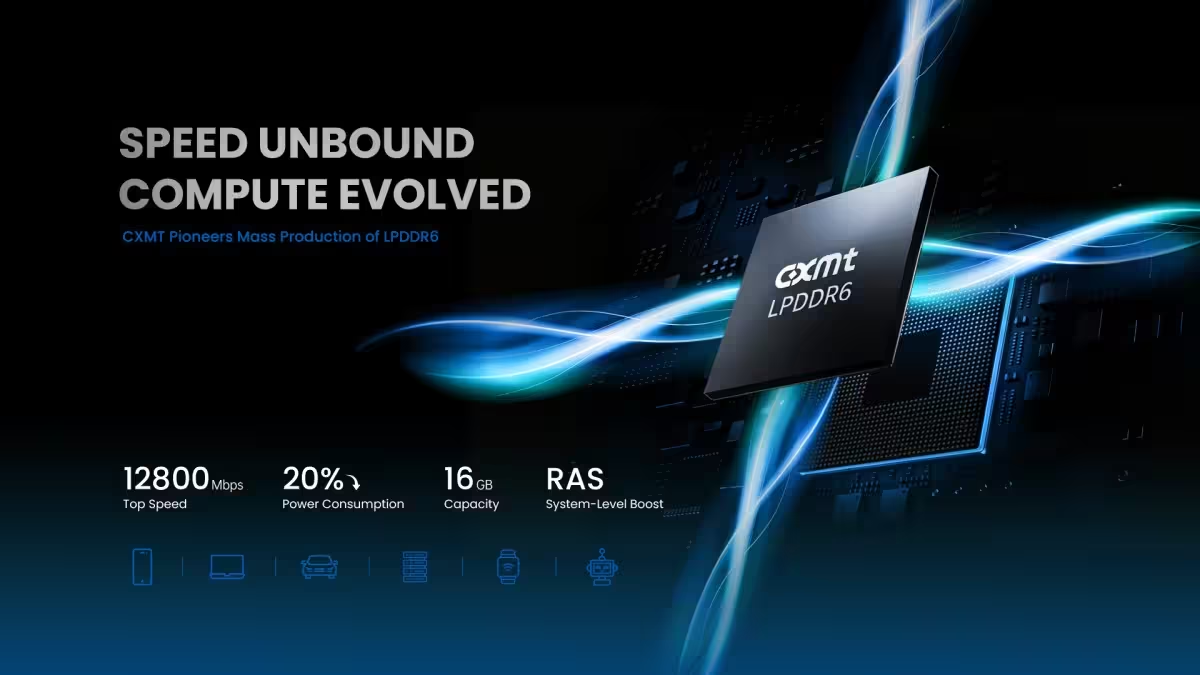
Verschiedene Formen von KI stellen unterschiedliche Anforderungen an den Speicher. Counterpoint berichtet, dass der Aufstieg agentenbasierter KI die Nachfrage nach DDR und LPDDR angekurbelt hat, die als Systemspeicher dienen – anders als HBM, das typischerweise auf KI-Beschleunigerkarten eingesetzt wird. Die Nachfrage nach DDR stieg gegenüber dem Vorjahr um 500 %, die nach LPDDR um 400 %. CXMT war der erste Anbieter, der mit der Massenproduktion von LPDDR6 begann. Einige Xiaomi-18-Fold-Modelle nutzen LPDDR6 in ihren 16-GB-Konfigurationen, während die 12-GB-Modelle LPDDR5X verwenden. Counterpoint präzisiert, dass CXMTs LPDDR6 in einigen Xiaomi-18-Fold-Geräten zum Einsatz kommt.
HBM bleibt das umsatzstärkste DRAM-Segment: Die HBM-Erlöse haben sich gegenüber dem Vorjahresquartal nahezu verdoppelt, obwohl die Umsätze mit DDR und LPDDR prozentual schneller wachsen. Die Dynamik der DRAM-Preiserhöhungen ließ im dritten Quartal gegenüber der ersten Jahreshälfte 2026 nach. Die Preise bleiben jedoch hoch und dürften kurzfristig auf einem erhöhten Niveau verharren.
MS Hwang, Research Director bei Counterpoint Research, sagte: „Die Preise für Speicher sollten auch im nächsten Jahr stabil bleiben. HBM-Preise, die in diesem Jahr hinter den Preisen für Commodity-DRAM zurückgeblieben sind, holen nun auf. Langfristige Verträge (LTAs) stützen die Preise, und das Angebot wird knapp bleiben, weil größere neue Fabriken erst ab 2028 mit der Produktion beginnen werden.“
"Gaming und E-Sports sind mehr als nur ein Hobby für mich. Ich berichte live von den größten Turnieren und Hardware-Releases."
Diskussion
Kommentar hinterlassen
Kommentare
Noch keine Kommentare. Seien Sie der Erste.