Die Auslieferungen gerieten in diesem Quartal ins Stocken. Der Smartphone-Markt verlangsamte sich nicht nur, sondern ging deutlich zurück.
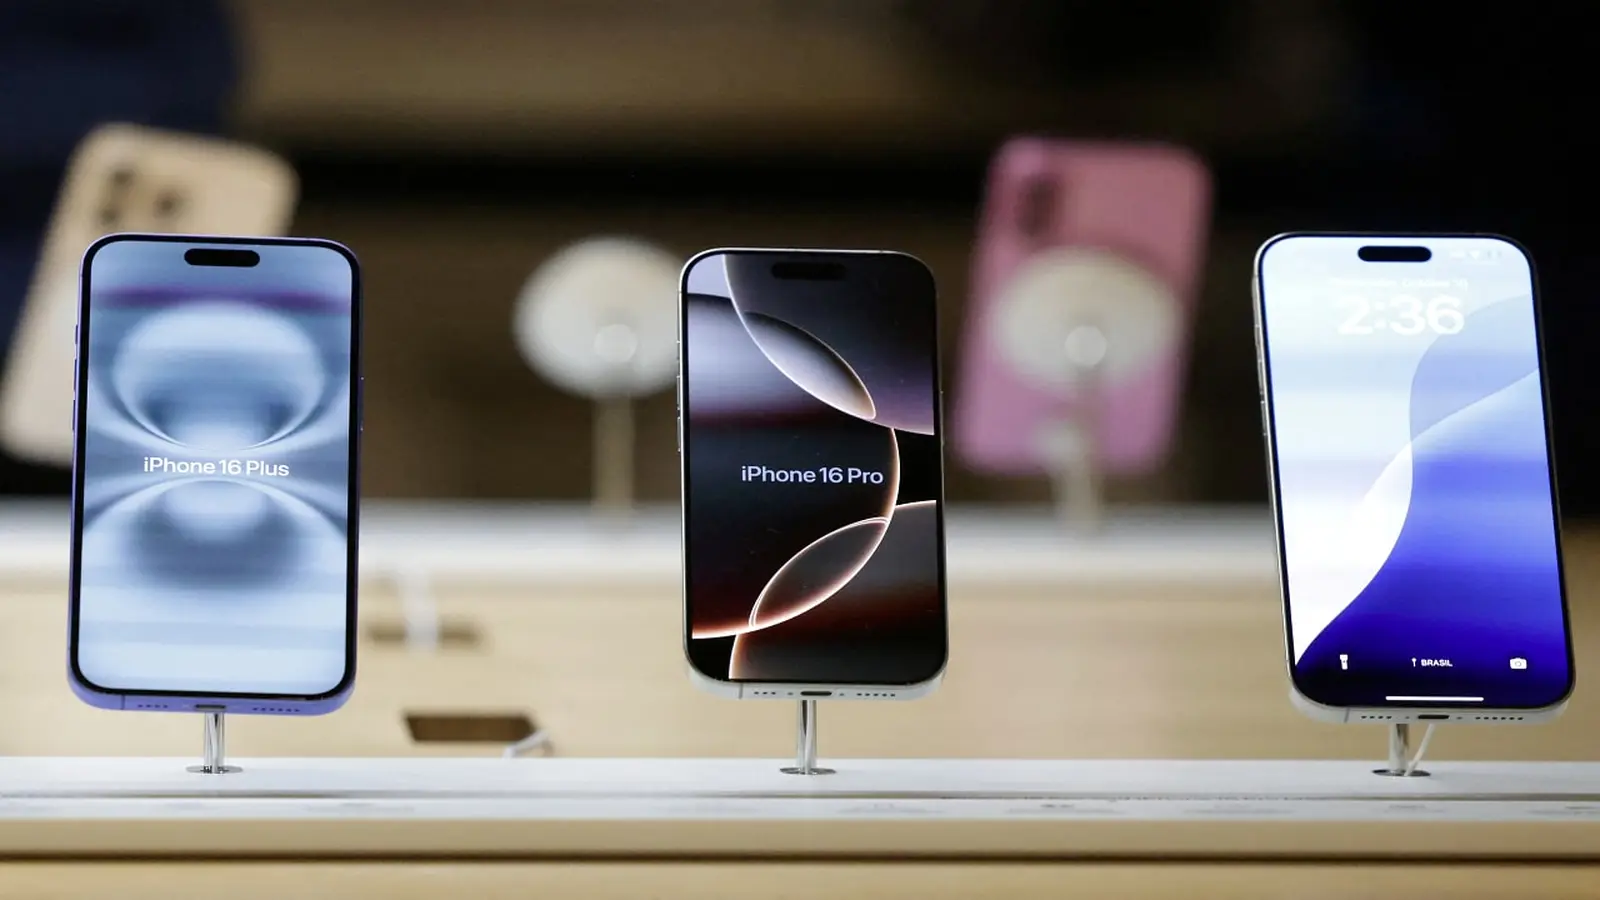
FDM CCS Insight’s neueste Zahlen zeigen, dass die weltweiten Smartphone-Auslieferungen im zweiten Quartal im Vergleich zum gleichen Quartal 2025 um 7% zurückgingen und gegenüber Q1 2026 um 3% sanken. Die Beratung erwartet nun für das Jahr einen Rückgang der Geräteauslieferungen um insgesamt 12%. Das sind keine kleinen Wellen; sie zeigen, dass Käufer darüber nachdenken, wie viel sie für ein neues Gerät ausgeben wollen.
Wer trifft es am stärksten? Preisempfindliche Käufer, vor allem in Schwellenländern, wo jede komponentenbedingte Erhöhung der Einzelhandelspreise die Nachfrage schnell dämpft. Entwickelte Regionen wie Europa und Nordamerika verzeichneten nur niedrige einstellige Rückgänge, doch in Märkten, in denen Verbraucher mit knapperen Margen einkaufen, war der Effekt stärker und schneller.

Neue Smartphones waren im zweiten Quartal 13% teurer als im ersten Quartal, weil die Speicherpreise im Zuge einer globalen Knappheit sprunghaft anstiegen. Dieser plötzliche Anstieg der Komponentenpreise verändert die Kaufberechnung: Wenn ein Telefon im Laden deutlich mehr kostet, suchen mehr Käufer nach günstigeren Alternativen.
Hier kommt der Sekundärmarkt ins Spiel. Der Verkauf generalüberholter Geräte stieg im Jahresvergleich im zweiten Quartal um etwa 3%, und FDM prognostiziert für das gesamte Jahr rund 9% Wachstum. Verbraucher entscheiden sich zunehmend für aufgearbeitete Handys als praktische Reaktion auf den Preisschock, das Gerät funktioniert im Alltag genauso, belastet das Budget aber weniger.
Doch der Wiederverkaufsmarkt ist kein perfektes Sicherheitsventil. Hohe Nachfrage und begrenztes Angebot treiben auch die Preise gebrauchter Telefone nach oben. In den USA führen weniger Trade-ins dazu, dass weniger Geräte in die Aufarbeitungskanäle zurückfließen, was die Verfügbarkeit einschränkt. Exporte gebrauchter Telefone aus Ländern wie China und Japan helfen, die Lücke zu schließen, nehmen den Druck aber nicht vollständig.
Wie es weitergeht, hängt weitgehend von den Speicherchipmärkten ab. Bleiben DRAM- und NAND-Preise in der zweiten Jahreshälfte 2026 auf hohem Niveau, ist damit zu rechnen, dass die Preise neuer Telefone weiter steigen, Wiederverkaufswerte stabil bleiben und Hersteller stärker als üblich mit Margen, Modellangeboten und Inventarplanung jonglieren.
Behalten Sie Chipbestände und Trade-in-Trends im Auge, denn sie bestimmen nicht nur, was Menschen kaufen, sondern auch, welche Marken die Krise überstehen.
"Gaming und E-Sports sind mehr als nur ein Hobby für mich. Ich berichte live von den größten Turnieren und Hardware-Releases."
Diskussion
Kommentar hinterlassen
Kommentare
Noch keine Kommentare. Seien Sie der Erste.