3 Minuten
Ein einziges Frachtmanifest kann eine Veränderung verraten. Lieferungen im Wert von 1,3 Milliarden Dollar, die von Südkorea nach Malaysia gehen, zusammen mit einem Rückgang der taiwanischen Exporte unter 3 Milliarden, sind mehr als Handelszahlen; sie zeichnen eine Umleitung von Chip-Packaging-Arbeiten nach, die früher fast ausschließlich zu TSMC flossen.
Die neue Analyse des SemiAnalysis Chipbook macht die Nachfrage nach CoWoS (Chip-on-Wafer-on-Substrate-Verpackung) dafür verantwortlich. CoWoS verbindet Stapel von Speichern mit hoher Bandbreite (HBM) und Compute-Die zu dichten, hochleistungsfähigen Paketen. Das sind die Modularten, die Cloud-Anbieter und KI-Unternehmen in ihre Rechenzentren speisen. Wenn plötzlich alle sie gleichzeitig wollen, geraten Teile der Lieferkette unter Druck.
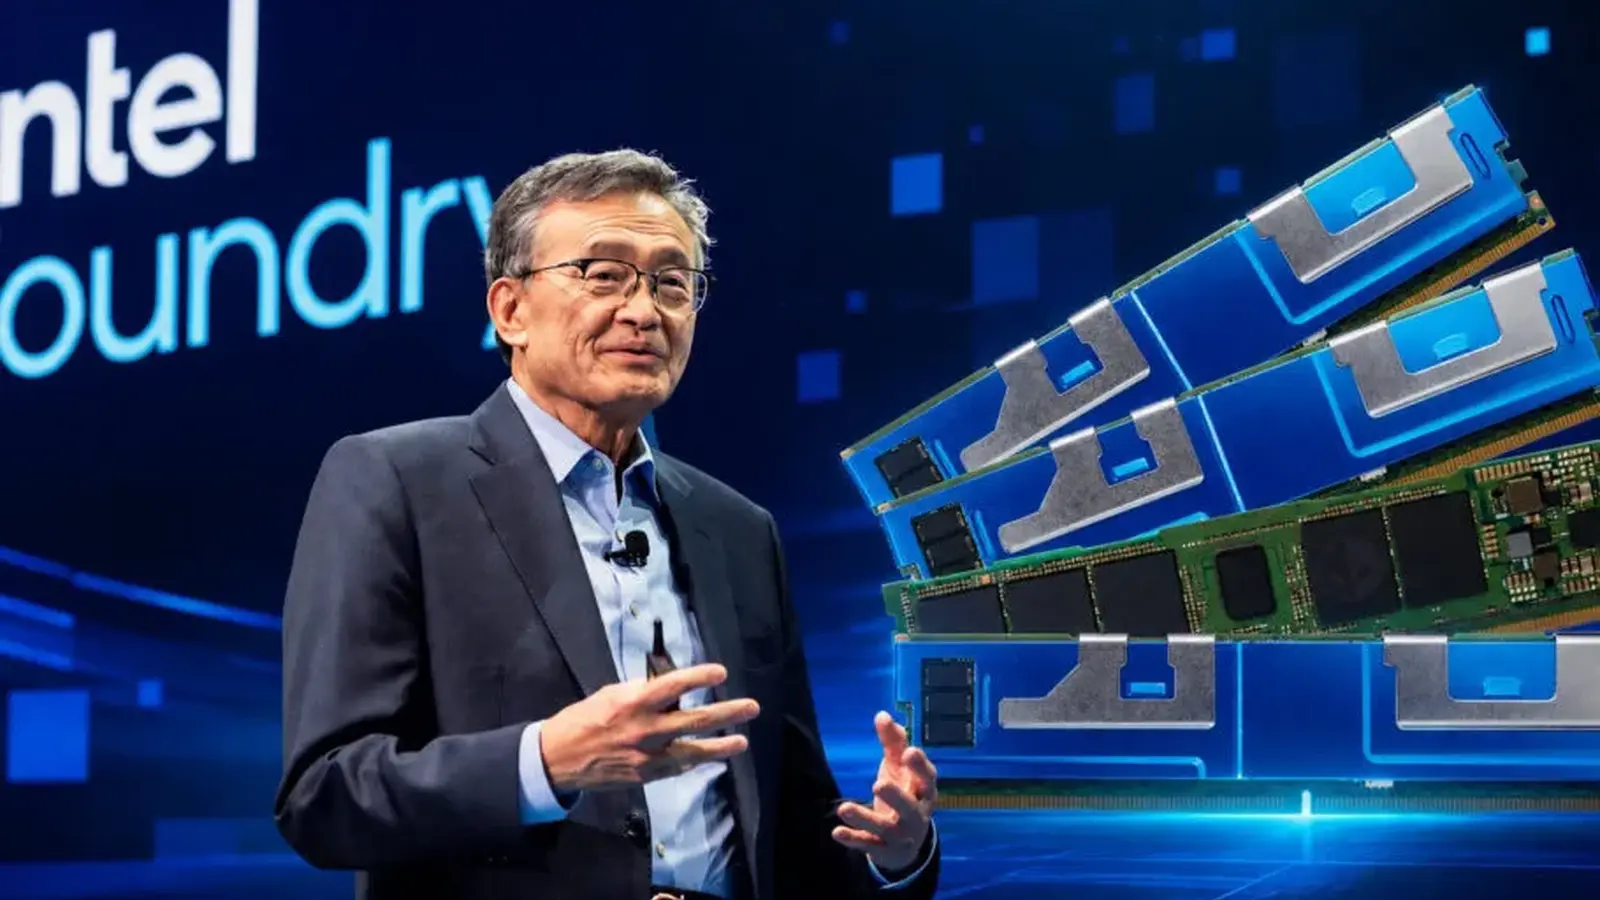
TSMC war bisher die Anlaufstelle für CoWoS. Früh im Jahr 2023 erhöhte es sogar die Packaging-Kapazität auf etwa 15.000 Wafer pro Monat, um Schritt zu halten. Trotzdem können Kapazitätsausweitungen einer plötzlichen Nachfragespitze nur langsam hinterherkommen. Bereits im Juli berichtete die Commercial Times, dass von TSMC frustrierte Kunden begannen, Aufträge an Intel und andere Auftragsverpacker umzuleiten.

Warum Malaysia? Warum diese Dollarbeträge? Die SemiAnalysis-Exportaufgliederung zeigt, dass ein großer Anteil der Lieferungen nach Malaysia HBM-Komponenten waren, die Speicherblöcke, die neben GPU-Arrays in modernen KI-Beschleunigern sitzen. Da Intel der einzige große Auftragsverpacker mit nennenswerten Betrieben in Malaysia ist, liegt die Schlussfolgerung nahe: Ein Teil der CoWoS-äquivalenten Arbeiten landet nun in Intels Einrichtungen.
Intels Packaging-Portfolio unterscheidet sich von dem von TSMC. EMIB und EMIB-T bilden seit einiger Zeit das Rückgrat von Intels Multi-Die-Designs für niedrige bis moderate Leistungsanforderungen. Sie sind kosteneffizient und vielseitig. CoWoS bietet dagegen dichtere Interkonnektivität und ist die bevorzugte Wahl für leistungshungrige Designs von Anbietern wie NVIDIA. Wenn der bevorzugte Anbieter jedoch Rückstände hat, passen sich die Entwicklungsteams an. Leistungsabstriche werden gegen Lieferfristen abgewogen.
Packaging war einer der Engpässe, vor denen TSMC warnte, als die KI-Nachfrage explodierte. Die Speicherproduktion verschärfte die Lage zusätzlich. HBM-Lieferengpässe veränderten die Beziehungen an der Spitze der Halbleiter-Lieferkette und führten sogar zu Protesten über Bezahlung und Gewinnbeteiligung bei großen Speicherauftragsfertigern. Wenn sowohl Speicher als auch Packaging ins Wanken geraten, spürt das der gesamte KI-Compute-Stack.
Was das bedeuten könnte, ist weniger ein dauerhafter Sieg als vielmehr das Auftauchen von Alternativen: Kapazitätsdiversifizierung, neue Versorgungswege und mehr Anbieter, die Teile der KI-Packaging-Last tragen können.
Dass Intel hier Marktanteile gewinnt, ist strategisch bedeutsam. Kunden, die sich früher machtlos fühlten, haben jetzt Hebelwirkung. Das ist wichtig, wenn Milliarden Dollar und monatelange Vorlaufzeiten von einer einzigen Packaging-Entscheidung abhängen. Es verändert auch die Rechnung für künftige Investitionen: Wird TSMC seine Packaging-Kapazitäten massiv ausbauen, oder werden Unternehmen von vornherein Redundanzen einplanen?
So oder so erinnert die Geschichte, die sich von Exportlisten bis zu den Fabrikböden entfaltet, daran, dass der KI-Hardware-Boom nicht nur von Transistoren und Nanometern handelt. Es geht auch um Logistik, Geografie und darum, wer Speicher und Rechenleistung im großen Maßstab zusammenfügen kann. Beobachten Sie weiterhin die Frachtmanifeste; sie erzählen oft die wahre Geschichte.

Kommentar hinterlassen
Kommentare
Noch keine Kommentare. Seien Sie der Erste.