2 Minuten
Betritt man diesen Frühling einen Logistikhof, fällt auf, dass weniger Paletten mit Handys in die Lager rollen. Ruhige Ladezonen. Langsamere Nachbestückung. Die Zahlen bestätigen das Bild: Counterpoint Research schätzt die europäischen Smartphone-Lieferungen für April bis Juni auf etwa 35 Millionen Einheiten, rund 10 Prozent unter dem gleichen Quartal des Vorjahres und die schwächste Leistung seit 2023.
Es ist nicht eine einzige Ursache. Die Inflation hat die Geldbeutel auf dem Kontinent ausgedünnt. Geopolitischer Druck rund um Iran hat Risiken und Beschaffungskosten erhöht. Bauteilpreise sind gestiegen, wodurch Hersteller gezwungen werden, Produktionsmengen zu überdenken. Zusammengenommen führen diese Faktoren zu nachlassender Nachfrage besonders dort, wo Verbraucher am preissensibelsten sind.
Wenn die Top-Marken den Schock abfedern
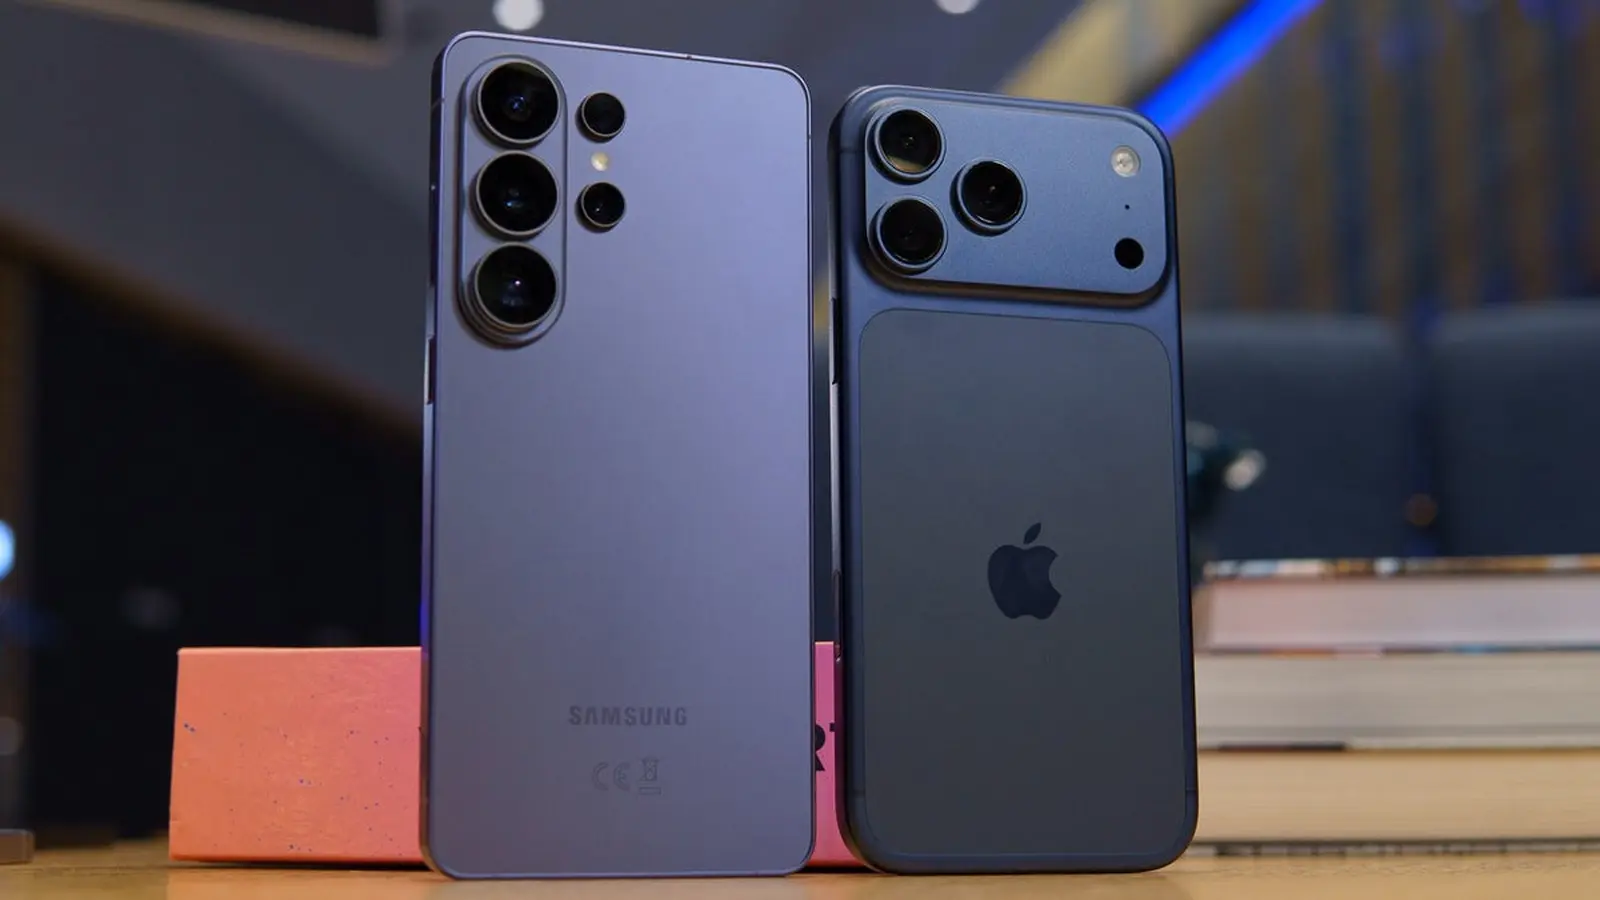
Apple und Samsung machten den Löwenanteil der Lieferungen aus, jeweils etwa 34 Prozent des Marktes. Xiaomi belegte den nächsten Platz mit rund 15 Prozent. Oppo, einschließlich OnePlus und Realme, sowie Honor vervollständigten die Liste mit kleineren Anteilen von etwa 4 Prozent bzw. 3 Prozent. Diese Konzentration sagt etwas aus: Die Premium- und Near-Premium-Segmente stabilisieren Teile des Marktes, während das Budgetsegment schwächelt.

Regionale Unterschiede sind wichtig. Westeuropa zeigte Widerstandskraft, dank einer stärkeren Leistung von Apple und marginaler Zuwächse bei Samsung. Osteuropa hingegen spürte den Druck stärker, da die Nachfrage nach kostengünstigen Geräten abkühlte und Bestände reduziert wurden.
Analysten bei Counterpoint warnen, dass die Schwächephase anhalten könnte. Die Lagerbestände nehmen in vielen Vertriebskanälen ab, was zunächst positiv klingt, bis man erkennt, dass dies auf vorherige Auftragssenkungen der Hersteller folgt. Geringere Lagerbestückung geht oft weiteren Versandrückgängen voraus, wenn sich die Nachfrage nicht erholt hat.
Wie geht es also weiter? Man kann eine Mischung aus kleineren Produktvorstellungen, stärkeren Rabattaktionen auf ältere Modelle und verstärktem Fokus auf Bestandsmanagement erwarten. Marken mit tiefen Ökosystemen und Carrier-Partnerschaften werden die Abschwächung besser überstehen als reine Preiswettbewerber. Und sollten die Bauteilkosten weiter steigen, werden einige Margen stark unter Druck geraten.
Der europäische Smartphone-Markt justiert sich neu. Das unmittelbare Bild ist gedämpft, doch der Zug von Innovation und Markenstärke wird entscheiden, welche Unternehmen stärker daraus hervorgehen, wenn Verbraucher wieder mehr ausgeben.

Kommentar hinterlassen
Kommentare
Noch keine Kommentare. Seien Sie der Erste.