3 Minuten
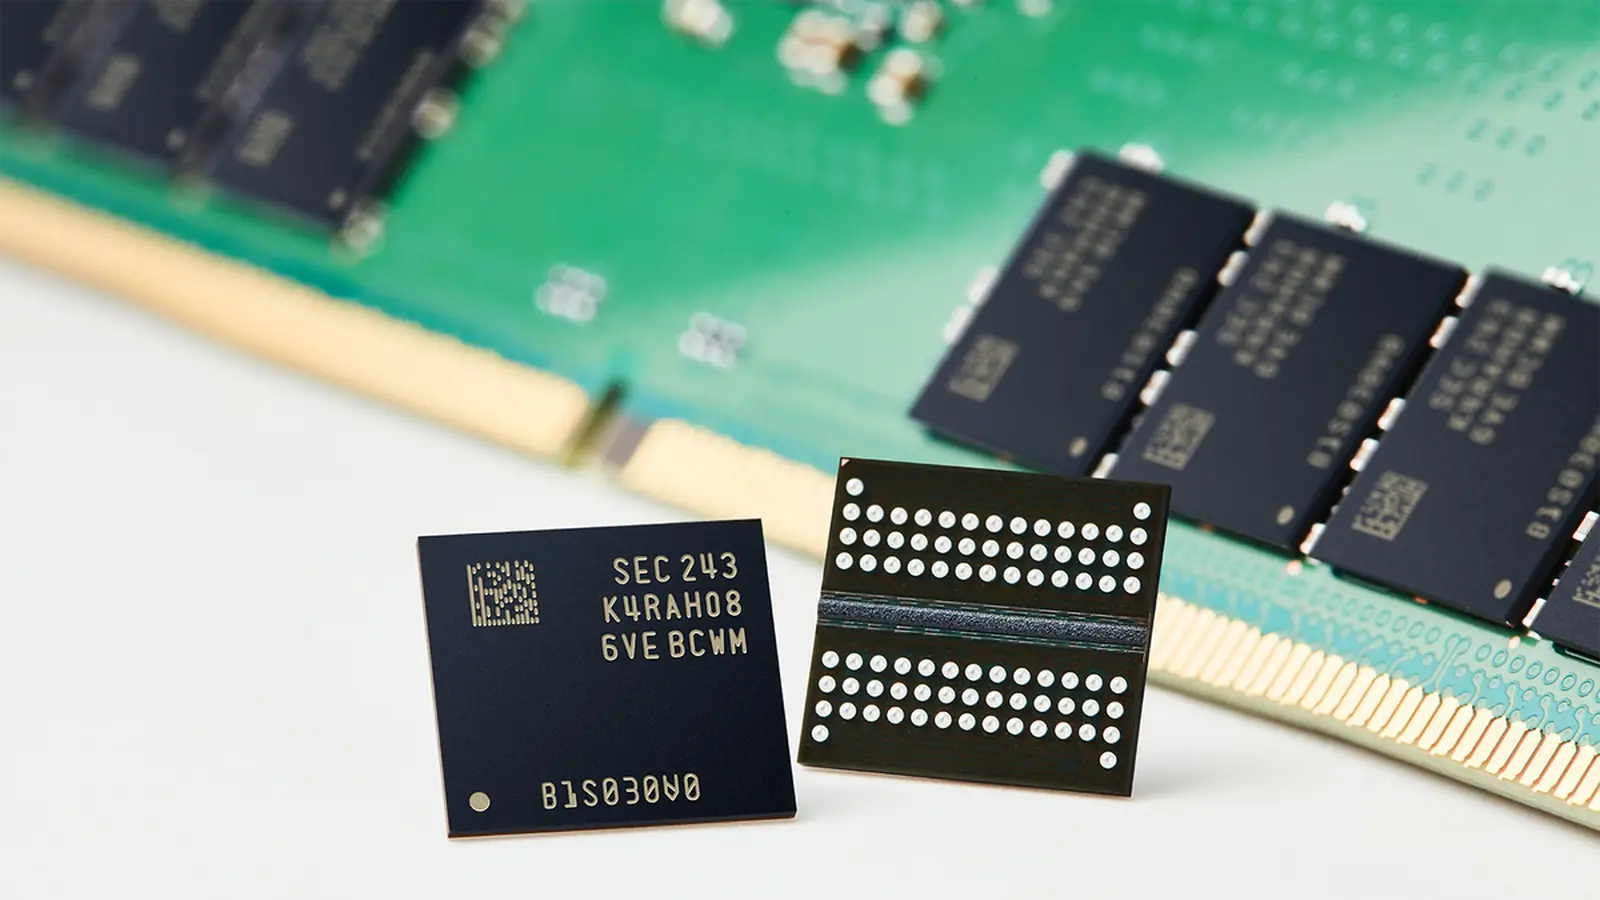
Käufer werden das an der Kasse bemerken. Morgan Stanley sagt jetzt, dass ältere DRAM wie DDR4 auf einen dramatischen Preisschub zusteuert, und das Problem beginnt auf der Wafer-Fertigungsebene.
Konkrete Zahlen: Die Bank prognostiziert einen etwa 50%igen Anstieg der DDR4-Preise im dritten Quartal, gefolgt von einem weiteren etwa 10%igen Anstieg im vierten Quartal 2026. Für SLC NAND ist die Aussicht noch aggressiver, mit Prognosen von 50% Zuwachs in jedem der beiden verbleibenden Quartale des Jahres.
Wohin das Silizium fließt und warum das wichtig ist
Chiphersteller verlagern wertvolles Silizium zugunsten margenstärkerer, nächster Generationen von Produkten. HBM, DDR5 und fortschrittliche NAND-Lösungen beanspruchen schnell Wafer-Kapazitäten. Dieser Wandel drückt die Produktion von Altprodukten zusammen, die noch weit verbreitet in Laptops, Routern und kostengünstigen Geräten verwendet werden.
HBM ist besonders hungrig. Es benötigt etwa dreimal so viel Wafer-Fläche wie Standard-DRAM. Zum Teil liegt das daran, dass HBM Speicherdies vertikal stapelt und Silizium-Durchkontaktierungen, sogenannte TSVs, nutzt, um die Schichten zu verbinden - ein Layout, das begrenzt, wie viele Zellen auf einen Wafer passen. Auch die Nachfrage nach HBM steigt weiter: UBS schätzt, dass allein Nvidia 2027 etwa 25,1 Milliarden Gigabit HBM von einer erwarteten Branchenlieferung von 61,5 Milliarden Gigabit verbrauchen könnte.
Gleichzeitig zeigen die DDR5-Preise keine Anzeichen einer Entspannung. Die Bank of America berichtete, dass die Barpreise für 24-GB-DDR5-5600/6400-Kits im August im Monatsvergleich um 8% stiegen, ein Anstieg, der im Jahresvergleich etwa 483% entspricht. Zum Vergleich: Ein 24-GB-DDR5-Modul, das Mitte 2025 bei rund 7,4 € gehandelt wurde, nähert sich jetzt etwa 43,2 €.
Erwarten Sie einen allgemeinen Aufwärtsdruck auf die Speicherpreise.
- Die Umverteilung der Versorgung begünstigt HBM, DDR5 und hochentwickelte NAND und verringert die Produktion von DDR4 und SLC NAND.
- Der höhere Wafer-Verbrauch pro HBM-Modul und die boomende GPU-zentrierte Nachfrage verstärken die Knappheit.
- Einzelhandels- und OEM-Preise spiegeln den Druck bereits wider; Verbraucher-Kit-Preise sind im Jahresvergleich stark gestiegen.
Was bedeutet das für Hersteller und Käufer? Gerätehersteller werden vor schwierigeren Beschaffungsentscheidungen stehen und vermutlich höhere Stücklisten-Kosten (BOM) für alles haben, was viel Speicher benötigt. Anbieter kleiner Systeme und Embedded-Geräte, die auf DDR4 oder SLC NAND angewiesen sind, sind am stärksten gefährdet. Für Verbraucher ist die Auswirkung einfacher: höhere Preise für Speicheraufrüstungen und letztlich teurere Geräte.
Unternehmen können einige Hebel ansetzen: Verträge frühzeitig festschreiben, Lieferantenlisten erweitern, Designs überdenken, um nach Möglichkeit neuere Speicher zu verwenden, oder höhere Kosten akzeptieren und weitergeben. Keine dieser Optionen ist schmerzfrei.
Kurz gesagt, die Struktur des Speichermarkts hat sich verschoben. Fertigungsentscheidungen, die heute getroffen werden - mit Priorität auf HBM sowie fortschrittlichem DDR5 und NAND - verknappen bereits das Angebot älterer Bauteile. Wenn Morgan Stanleys Zahlen zutreffen, wird die Auswirkung über Monate in Lieferketten und im Einzelhandel zu spüren sein.

Kommentar hinterlassen
Kommentare
Noch keine Kommentare. Seien Sie der Erste.